Rozliczanie prowizji
Program do rozliczania prowizji kredytowych, który liczy się sam.
Rozliczanie prowizji to część CRM-u Finvaro dla pośredników kredytowych. Wpisujesz procent, system liczy kwotę, dzieli ją między doradcę a firmę i na koniec miesiąca oddaje gotowe zestawienie do księgowości — zamiast formuł w Excelu, które trzeba pilnować co do grosza.
Jak to działa
Od domknięcia sprawy do rozliczenia miesiąca
- 01
Wpisujesz procent, kwotę liczy system
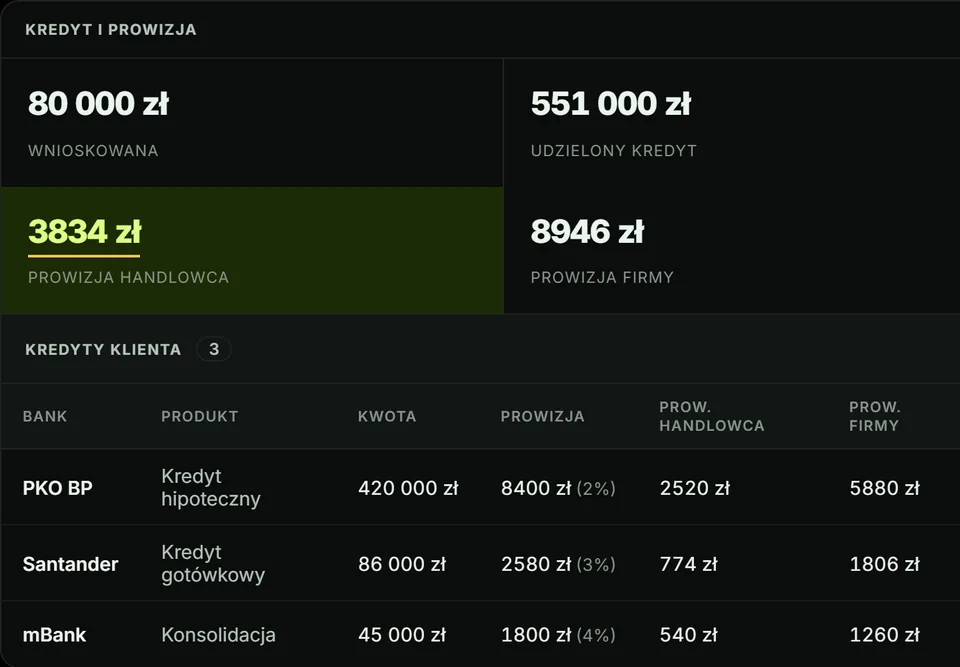
Sam rachunek to kwota kredytu razy procent prowizji — ale w arkuszu wystarczy jedna źle skopiowana formuła albo grosz zgubiony przy zaokrągleniu, żeby suma miesiąca przestała się zgadzać. W Finvaro procent podajesz przy domykaniu sprawy, a kwotę prowizji system liczy sam i zaokrągla do pełnych groszy. Wynik jest ten sam niezależnie od tego, kto go wprowadził.
- 02
Podział na doradcę i firmę
Ta sama prowizja ma dwóch odbiorców. Po policzeniu całości system dzieli ją według udziału doradcy w procentach: jego część to prowizja razy udział, a reszta zostaje w firmie. Udział zapisuje się przy kredycie w chwili domknięcia i tam pozostaje — zmiana zasad podziału nie przelicza wstecz spraw już rozliczonych, więc historia się nie zmienia.
- 03
Każdy kredyt osobno
Jeden klient może mieć kilka kredytów naraz — na przykład firmowy w jednym banku i leasing w drugim. Każdy prowadzi się oddzielnie: własny bank, produkt, kwota i procent, a więc i własna prowizja. Bank oraz produkt wybierasz ze słownika, więc nazwy nie rozjeżdżają się w raportach.
- 04
Jasny moment naliczenia
Prowizja wchodzi do rozliczenia w chwili domknięcia sprawy — gdy oznaczasz, że kredyt został klientowi udzielony. Wcześniej lead jest tylko potencjalną sprzedażą i nie zakłóca zestawienia. Miesiąc rozliczasz po dacie domknięcia, nie po dacie rozmowy czy wpłynięcia leada, więc zawsze wiadomo, co do niego należy.
- 05
Eksport do księgowości
Na koniec miesiąca wybierasz zakres dat domknięcia i eksportujesz prowizje do pliku CSV lub XLSX. Każdy kredyt jest osobnym wierszem: klient, bank, kwota, procent i kwota prowizji oraz udział doradcy z podziałem na jego część i część firmy. Księgowość dostaje uporządkowane dane zamiast sklejanych ręcznie arkuszy.
Przykład rozliczenia
Policzony miesiąc: trzy kredyty, dwa banki, dwóch doradców
W biurze obowiązuje udział doradcy 40%. W październiku Anna domyka sprawę klienta, który bierze dwa kredyty w dwóch różnych bankach, a Marek domyka jeden kredyt hipoteczny. Procent prowizji przy każdym kredycie wpisuje doradca — poniższe stawki są przykładowe, nie są stawkami żadnego banku.
- 01Prowizja od kredytu. Kredyt hipoteczny w Banku A: 400 000 zł × 1,5% (stawka przykładowa) = 6 000,00 zł. Drugi kredyt tego samego klienta, gotówkowy w Banku B: 37 450 zł × 2,35% (stawka przykładowa) = 880,075 zł, po zaokrągleniu do grosza 880,08 zł.
- 02Podział doradca / firma. Udział 40% zapisuje się przy każdym kredycie w chwili domknięcia. Z 6 000,00 zł doradca dostaje 2 400,00 zł, firma 3 600,00 zł. Z 880,08 zł część doradcy to 352,032 zł → 352,03 zł, a firmie zostaje różnica: 528,05 zł. Grosz z zaokrąglenia zostaje po stronie firmy, więc obie części zawsze sumują się do prowizji.
- 03Każdy kredyt osobno. Klient Anny ma dwa kredyty, więc w rozliczeniu są dwa wiersze — z własnym bankiem, kwotą, procentem i podziałem, ale z tą samą datą domknięcia sprawy.
- 04Zestawienie miesiąca. Eksport prowizji za zakres dat domknięcia 1–31 października daje trzy wiersze. Jeśli w listopadzie biuro zmieni udział doradcy na inny, te trzy wiersze się nie zmienią — liczą się według udziału zapisanego przy domknięciu.
| Doradca | Bank / produkt | Kwota × % | Prowizja | Doradca 40% | Firma |
|---|---|---|---|---|---|
| Anna | Bank A · hipoteczny | 400 000 zł × 1,5% | 6 000,00 zł | 2 400,00 zł | 3 600,00 zł |
| Anna (ten sam klient) | Bank B · gotówkowy | 37 450 zł × 2,35% | 880,08 zł | 352,03 zł | 528,05 zł |
| Marek | Bank B · hipoteczny | 250 000 zł × 1,8% | 4 500,00 zł | 1 800,00 zł | 2 700,00 zł |
| Razem październik | 11 380,08 zł | 4 552,03 zł | 6 828,05 zł | ||
Wypłata prowizyjna wynika wprost z wierszy: Anna 2 400,00 zł + 352,03 zł = 2 752,03 zł, Marek 1 800,00 zł. Te same kwoty widać w analityce prowizji, a plik CSV lub XLSX trafia do księgowości. Więcej o samym rachunku — podstawie prowizji, zaokrągleniach, korektach i błędach w arkuszu — w poradniku jak policzyć prowizję pośrednika kredytowego.
Ile prowizji przepada, zanim w ogóle trafi do takiego zestawienia — przez leady bez oddzwonienia i zapomniany follow-up — policzysz w kalkulatorze utraconych prowizji.
Kwoty i stawki przykładowe — realne stawki wynikają z umów biura z bankami, a udział doradcy ustala biuro.
Rozliczenie zespołu
Widać, kto ile dowiózł
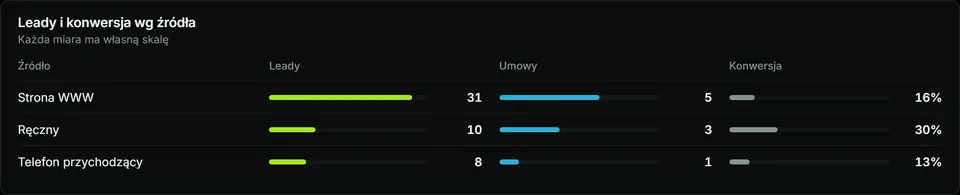
Prowizje w rozbiciu na doradców, banki i produkty pokazują, gdzie realnie zarabia biuro. Wynagrodzenie każdego doradcy to po prostu suma jego części ze spraw domkniętych w miesiącu — udział zapisany przy kredytach liczy się sam, bez ręcznego przeliczania. Rozliczenie z wybranego zakresu dat eksportujesz do pliku CSV lub XLSX.
Bez limitów
Baza kredytów rośnie bez ograniczeń
Finvaro nie ogranicza liczby klientów ani dokumentów — baza kredytów i historia prowizji mogą rosnąć bez bariery rekordów, a na pliki cała firma ma 1 TB w cenie (dopłata dopiero powyżej). Konkretny cennik ustalasz w rozmowie: zapytaj o cenę pod swój zespół.
Pytania i odpowiedzi
Jak Finvaro liczy prowizję?
Wpisujesz procent prowizji przy domykaniu sprawy, a kwotę Finvaro liczy sam z kwoty kredytu i tego procentu, zaokrąglając do pełnych groszy. System nie zgaduje stawek za bank — to Ty decydujesz, jaki procent obowiązuje na danej sprawie.
Czy rozliczy prowizję doradcy i firmy?
Tak. Po policzeniu prowizji całkowitej Finvaro dzieli ją według udziału doradcy podanego w procentach: część doradcy to prowizja razy jego udział, reszta przypada firmie. Udział zapisuje się przy kredycie w chwili domknięcia, więc późniejsza zmiana zasad nie przelicza wstecz spraw już rozliczonych.
Czy obsłuży kilka kredytów jednego klienta?
Tak. Jeden klient może mieć wiele kredytów, każdy z własnym bankiem, produktem, kwotą i procentem — a więc i własną prowizją. Bank i produkt wybierasz ze słownika, więc nazwy nie rozjeżdżają się w raportach.
Kiedy prowizja wchodzi do rozliczenia?
W momencie domknięcia sprawy, czyli gdy oznaczasz, że kredyt został klientowi udzielony. Wtedy prowizja zostaje utrwalona i wchodzi do rozliczenia danego miesiąca — rozliczasz po dacie domknięcia, nie po dacie rozmowy.
Czy wyeksportuję rozliczenie do księgowości?
Tak. Wybierasz zakres dat domknięcia i eksportujesz prowizje do pliku CSV lub XLSX, w którym każdy kredyt jest osobnym wierszem z kwotą prowizji oraz podziałem na doradcę i firmę. To format wymiany danych dla księgowości, a nie bezpośrednia integracja z programem księgowym.
Z bazy wiedzy
RODO u pośrednika kredytowego: PESEL, zgody, okres przechowywania i rejestr czynności
Pośrednik kredytowy przetwarza PESEL, dochody i dokumenty klientów, więc RODO dotyczy go na co dzień. Wyjaśniamy, na jakiej podstawie przetwarzać dane, kiedy potrzebna jest zgoda, jak ustalić okres przechowywania i co wpisać do rejestru czynności przetwarzania.
Czytaj artykuł→Jak policzyć prowizję pośrednika kredytowego?
Prowizja pośrednika to zwykle kwota kredytu razy procent z umowy z bankiem. Diabeł tkwi w szczegółach: od jakiej kwoty liczyć, jak zaokrąglać, jak podzielić prowizję między firmę a doradcę i co zrobić, gdy kwota kredytu się zmienia. Pokazujemy rachunek na przykładzie.
Czytaj artykuł→