Finvaro dla pośredników
CRM dla pośredników kredytowych, w którym nic nie ginie.
Finvaro to CRM stworzony dla pośredników i doradców kredytowych — od solowego doradcy kredytowego po firmę z całym zespołem. Leady, klienci, kredyty, prowizje i dokumenty w jednym systemie, zamiast Excela, notatek i porozrzucanych wiadomości.
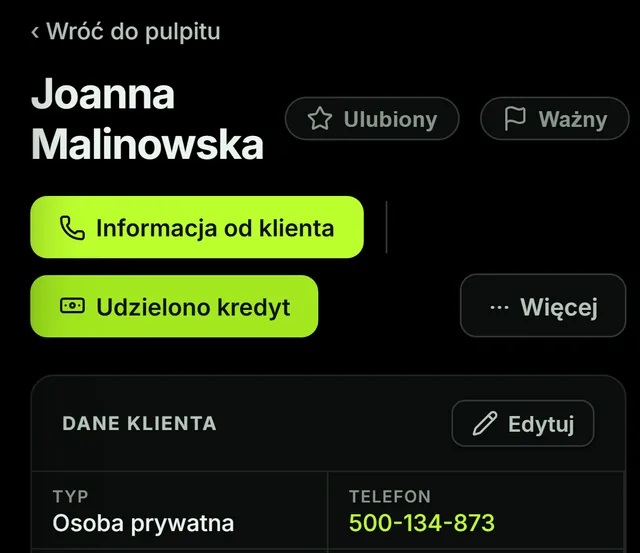
Co jest w środku
Cała sprzedaż pośrednika w jednym miejscu
- 01
Skąd biorą się leady
Kanały wpinasz raz: formularz osadzony na własnej stronie, gotowe formularze Finvaro pod link, API dla własnych integracji, a przy wdrożeniu uruchamiamy też integrację z Meta Lead Ads. Każdy lead zapisuje się z datą i źródłem zgody oraz parametrami kampanii (UTM), więc po miesiącu wiesz, które źródło naprawdę się spina. Numery z listy „nie kontaktować” i to samo zgłoszenie wysłane dwa razy w kilka minut odpadają, zanim ktokolwiek zadzwoni.
- 02
Kredyt, bank, prowizja
Jeden klient może mieć u Ciebie kilka spraw naraz i każda prowadzi się osobno — własny bank, kwota, status i prowizja. Bank i rodzaj produktu wybierasz ze słownika, więc nie wpisujesz nazw z palca i nic się nie rozjeżdża w raportach. Prowizję system liczy sam, a o klientach, którym kończy się kredyt, przypomni bez proszenia.
- 03
Jak wygląda dzień pracy
Handlowiec otwiera listę na dziś, nie arkusz. Po rozmowie wybiera jej wynik, a ten sam ustawia status klienta — bez osobnego klikania po polach. Ustalony termin oddzwonienia ląduje w przypomnieniach i w kalendarzu, a kontakty po terminie są oznaczone jako zaległe, więc nic nie zależy od tego, czy ktoś pamiętał zapisać to na kartce.
- 04
Kiedy dochodzi zespół
Nowe leady rozdzielają się między handlowców po kolei, a kolejność w rotacji zmieniasz przeciągnięciem — bez pytania nikogo o zgodę. Każdy przydział zapisuje się w dzienniku zmian, więc „kto dzwoni do tego klienta” przestaje być tematem. Handlowiec widzi wyłącznie swoich, właściciel całą firmę. Do tego cele sprzedażowe i konkursy.
- 05
Co z tego widzi właściciel
Sześć zakładek analityki: od przeglądu, przez lejek i powody, dla których klienci odpadają, skuteczność źródeł, banki, produkty i prowizje, po wyniki zespołu. Raport dnia masz w aplikacji, a alerty w analityce pokazują, gdy któryś wskaźnik zaczyna się psuć. Zestawienia — lejek, źródła, przychody czy wyniki zespołu — wyeksportujesz do pliku CSV lub XLSX, jeśli księgowość woli arkusz.
W praktyce pośrednika
Sytuacje, które znasz z własnych spraw
- Sytuacja
Jeden klient, dwa banki, dwie prowizje
Klient przychodzi z jedną potrzebą, a wychodzi z dwiema sprawami — i każda z nich najlepiej wypada w innym banku. W arkuszu robią się z tego dwa wiersze, które trzeba ręcznie pilnować, żeby nie pomylić stawek.
W FinvaroW Finvaro obie sprawy wiszą pod jedną kartą klienta, ale każda prowadzi się osobno: własny bank i produkt ze słownika, własna kwota, procent i status. Prowizja wylicza się dla każdej z nich oddzielnie, a analityka pokazuje potem, który bank i który produkt naprawdę przynoszą Ci przychód.
- Sytuacja
Zamknięcie miesiąca bez sklejania notatek
Na koniec miesiąca trzeba ustalić, które sprawy faktycznie się domknęły i ile z nich wynika prowizji. Gdy część jest w mailach, a część w zeszycie, zestawienie powstaje z pamięci.
W FinvaroProwizja trafia do rozliczenia dopiero wtedy, gdy oznaczysz kredyt jako udzielony — i to data domknięcia decyduje, do którego miesiąca należy. Wybierasz zakres dat, eksportujesz plik CSV lub XLSX i dostajesz osobny wiersz na każdy kredyt: bank, kwota, procent i wyliczona prowizja.
- Sytuacja
Lead z kampanii, który już kiedyś u Ciebie był
Prowadzisz reklamy i formularz na stronie, więc ta sama osoba potrafi zostawić numer drugi raz — albo wrócić po tym, jak poprosiła, żeby więcej do niej nie dzwonić.
W FinvaroNumery z listy „nie kontaktować” Finvaro odsiewa, zanim lead trafi do obdzwonienia, a to samo zgłoszenie wysłane ponownie w ciągu kilku minut nie tworzy drugiego leada. Każde nowe zgłoszenie zapisuje się z datą i źródłem zgody oraz parametrami kampanii, więc wiesz, skąd się wzięło, a przy ręcznym dodawaniu system ostrzeże, że ten numer już jest w bazie.
- Sytuacja
Klient sprzed pół roku
Kredyt udzielony, prowizja rozliczona i sprawa znika z horyzontu. A zadowolony klient to najprostsza kolejna rozmowa — o ile ktoś o nim pamięta.
W FinvaroSześć miesięcy po udzieleniu kredytu Finvaro oznacza klienta sygnałem do ponownego kontaktu. Nie prowadzisz osobnego kalendarza powrotów, a gdy temat jest już zaopiekowany, sygnał po prostu odznaczasz.
Jak dokładnie liczy się i dzieli prowizja, opisujemy na stronie programu do rozliczania prowizji kredytowej.
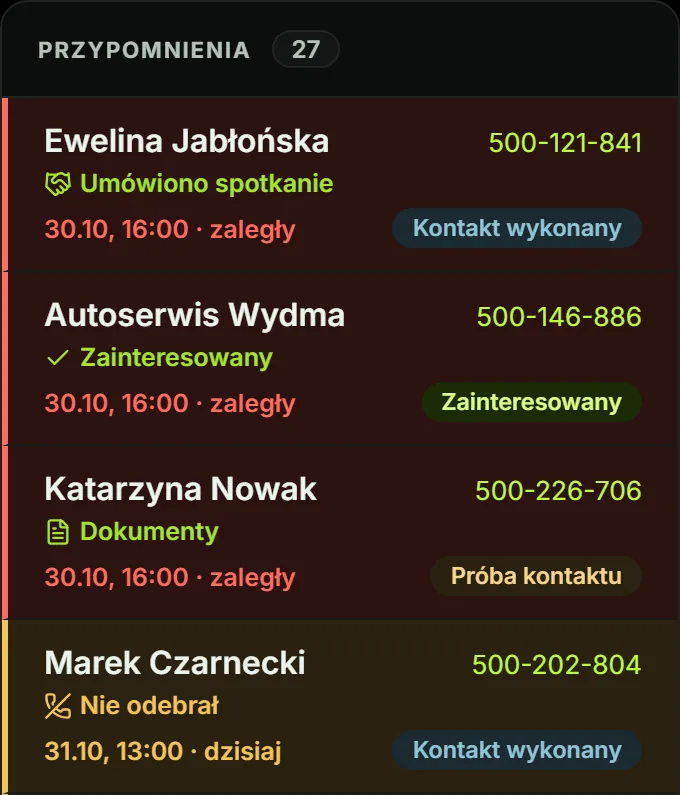
Dzień handlowca
Koniec z „do kogo miałem oddzwonić”
Każda rozmowa ma wynik, który sam ustawia status klienta, a termin oddzwonienia trafia na listę przypomnień na pulpicie i do kalendarza. Zaległe i dzisiejsze kontakty widzisz od razu — nic nie przepada między telefonami.
Bezpieczeństwo i RODO
Dane klientów pod ochroną
Pośrednik pracuje na PESEL-ach, dochodach i zgodach. Finvaro pilnuje ich tak samo jak sprzedaży — funkcje wspierające zgodność z RODO są w standardzie, a nie w płatnym dodatku.
- ✓Rejestr zgód z historią wycofań i lista „nie kontaktować”.
- ✓Eksport danych osoby (art. 15 RODO) i anonimizacja na żądanie (art. 17).
- ✓Dwuetapowe logowanie (2FA) i dziennik audytu bez możliwości edycji wpisów.
Dla kogo
Od solowego doradcy po cały zespół
Jeśli działasz w pojedynkę, Finvaro porządkuje cały Twój dzień: leady, oddzwonienia, kredyty i prowizje. Jeśli prowadzisz firmę lub multiagencję, dokładasz do tego przydział leadów między handlowców, role, cele sprzedażowe i analitykę, która pokazuje, gdzie naprawdę zarabiasz i gdzie tracisz klientów.
Bez limitów
Twoja baza rośnie bez ograniczeń
Finvaro to program dla pośrednika kredytowego bez limitu liczby klientów i dokumentów — baza może rosnąć, a Ty nie napotykasz bariery rekordów. Na pliki cała firma ma 1 TB w cenie, dopłata dopiero powyżej. Konkretny cennik ustalasz w rozmowie: zapytaj o cenę pod swój zespół.
Pytania i odpowiedzi
Czym jest CRM dla pośrednika kredytowego?
To system, który w jednym miejscu trzyma leady, klientów, kredyty, prowizje i dokumenty pośrednika. Zamiast Excela i notatek masz uporządkowany proces sprzedaży — od wpadnięcia leada po wypłatę prowizji.
Skąd Finvaro pobiera leady?
Z formularza na Twojej stronie, z gotowych formularzy Finvaro oraz przez API — z zapisanym śladem zgody i źródłem kampanii — a także przez integrację z Meta Lead Ads (uruchamianą przy wdrożeniu). Dotychczasową bazę wgrasz importem z Excela.
Czy Finvaro liczy prowizje kredytowe?
Tak, automatycznie. Obsługuje kilka kredytów na jednego klienta, z bankiem i rodzajem produktu ze słownika, a także przypomni o klientach, którym kończy się kredyt.
Czy nadaje się dla jednoosobowej działalności i dla zespołu?
Dla obu. Solowy doradca prowadzi w nim całą sprzedaż, a firma z zespołem dostaje przydział leadów, role, konkursy, cele i analitykę dla właściciela.
Czy Finvaro ogranicza liczbę klientów albo dokumentów?
Nie. Bez limitu liczby klientów i dokumentów — baza może rosnąć bez bariery rekordów. Na pliki cała firma ma 1 TB w cenie, dopłata dopiero powyżej. Konkretny cennik i pakiet ustalasz w rozmowie: zapytaj o cenę pod swój zespół.
Z bazy wiedzy
RODO u pośrednika kredytowego: PESEL, zgody, okres przechowywania i rejestr czynności
Pośrednik kredytowy przetwarza PESEL, dochody i dokumenty klientów, więc RODO dotyczy go na co dzień. Wyjaśniamy, na jakiej podstawie przetwarzać dane, kiedy potrzebna jest zgoda, jak ustalić okres przechowywania i co wpisać do rejestru czynności przetwarzania.
Czytaj artykuł→Jak policzyć prowizję pośrednika kredytowego?
Prowizja pośrednika to zwykle kwota kredytu razy procent z umowy z bankiem. Diabeł tkwi w szczegółach: od jakiej kwoty liczyć, jak zaokrąglać, jak podzielić prowizję między firmę a doradcę i co zrobić, gdy kwota kredytu się zmienia. Pokazujemy rachunek na przykładzie.
Czytaj artykuł→